
คำตอบสั้นๆ
ค่า DF แพทย์ (ค่ามือ) คือส่วนแบ่งที่คลินิกจ่ายให้หมอตามเคสที่ทำ คิดเป็นเปอร์เซ็นต์ของยอดที่คนไข้จ่าย เงินคงที่ต่อเคส หรือขั้นบันได ส่วนภาษีดูจากสัญญา หมอที่ใช้สถานที่ในนามตัวเองและแบ่งค่ารักษา (40(6)) คลินิกที่เป็นบริษัทหัก 3% ยื่น ภ.ง.ด.3 หมอลูกจ้างหรือรับตามงาน (40(1), 40(2)) คิดแบบเงินเดือน ยื่น ภ.ง.ด.1
ประเด็นสำคัญ
- เคสเดียวกันที่ 30% ค่ามือต่างกันได้ 1,500 บาท (2,100–3,600 บาท) แล้วแต่ว่าคิดจากยอดไหน
- คิดจากยอดหลังส่วนลด ถ้าคิดจากราคาเต็ม ส่วนลด 2,000 บาททำให้จ่ายค่ามือเกิน 600 บาทต่อเคส
- ประเภทเงินได้ดูจากสัญญา ไม่ใช่ชื่อเรียก: 40(6) หัก 3% ยื่น ภ.ง.ด.3 ส่วน 40(1) และ 40(2) ยื่น ภ.ง.ด.1
- จ่ายผ่าน e-Withholding Tax หักเหลือ 1% สำหรับเงินที่จ่ายตั้งแต่ปี 2569 ถึง 2570
- ยื่นและนำส่งภาษีภายใน 7 วันหลังสิ้นเดือนที่จ่าย ส่งช้าเสียเงินเพิ่ม 1.5% ต่อเดือน
ค่า DF แพทย์ คืออะไร ต่างจากเงินเดือนยังไง
ค่า DF (Doctor Fee) หรือค่ามือ คือเงินที่คลินิกจ่ายให้หมอตามงานที่ทำจริง ต่อการตรวจ ต่อหัตถการ หรือเป็นเปอร์เซ็นต์ของค่ารักษาที่คนไข้จ่าย ทำมากได้มาก ต่างจากเงินเดือนที่ได้เท่ากันทุกเดือน
อัตราเป็นเรื่องที่คลินิกกับหมอตกลงกันในสัญญา ต้องตกลงให้ชัดสี่ข้อ คือคิดจากยอดไหน กี่เปอร์เซ็นต์หรือกี่บาท จ่ายเมื่อไหร่ และหมอทำงานกับคลินิกแบบไหน ข้อสุดท้ายเป็นตัวตัดสินว่าต้องหักภาษี ณ ที่จ่ายยังไง
อีกคำที่มักมาคู่กันคือค่าขาย (ค่าคอมมิชชัน) ซึ่งจ่ายให้คนที่ขายคอร์สหรือแพ็กเกจ ส่วนค่ามือจ่ายให้คนที่ลงมือทำ ถ้าเป็นคนละคน คอร์สหนึ่งใบมีทั้งค่าขายและค่ามือ ต้องแยกให้ออกตั้งแต่ตั้งกติกา
เครื่องคำนวณค่า DF แพทย์ พร้อมหัก ณ ที่จ่าย
ใส่ราคา ส่วนลด และกติกาค่ามือ แล้วเลือกว่าหมอทำงานกับคลินิกแบบไหน เครื่องจะคำนวณค่ามือ ภาษีที่ต้องหัก ยอดที่หมอได้รับจริง และเงินที่เหลือให้คลินิก ตัวเลขตั้งต้นคือเคสฟิลเลอร์ราคา 12,000 บาท ลดให้คนไข้ 2,000 บาท และค่ามือ 30% ของยอดหลังส่วนลด
อัตรา 3% ใช้เมื่อคลินิกเป็นบริษัทหรือห้างหุ้นส่วน และหมอมีเงินได้ตามมาตรา 40(6) ถ้าหมอเป็นลูกจ้างหรือมีเงินได้ตามมาตรา 40(2) เครื่องจะไม่ใส่ตัวเลขภาษี เพราะต้องคำนวณจากรายได้และค่าลดหย่อนทั้งปีของหมอคนนั้น ถ้ายังไม่แน่ใจว่าหมอของคุณเป็นแบบไหน อ่านหัวข้อภาษีด้านล่างก่อน
| รายการ | จำนวน (บาท) |
|---|---|
| คนไข้จ่ายจริง (หลังส่วนลด) | 10,000.00 |
| ยอดที่ใช้คิดค่ามือ | 10,000.00 |
| ค่ามือ (DF) | 3,000.00 |
| ภาษีหัก ณ ที่จ่าย 3% | 90.00 |
| หมอได้รับสุทธิ | 2,910.00 |
| คลินิกเหลือ (ก่อนหักต้นทุนอื่น) | 7,000.00 |
| ยื่นแบบ | ภ.ง.ด.3 |
ข้อหารือของกรมสรรพากรถือว่าค่ารักษาทั้งจำนวน (10,000.00 บาท) เป็นเงินได้ 40(6) ของหมอ ถ้านักบัญชีให้หักจากยอดนั้น ภาษีที่หักจะเป็น 300.00 บาท
ปัดเศษเป็นสตางค์ ครึ่งสตางค์ปัดขึ้น ตัวเลขคำนวณในเบราว์เซอร์ของคุณ ไม่ได้ส่งไปที่ไหน ใช้ประกอบการวางกติกาได้ แต่ใช้แทนคำแนะนำของนักบัญชีไม่ได้
ให้ SyncEdge Clinic คิดแบบนี้จากทุกบิลที่จ่ายแล้ว ทดลองใช้ฟรี 2 เดือน
ค่ามือแพทย์คิดยังไง เทียบ 4 วิธีจากเคสเดียวกัน
คลินิกไทยใช้ 4 แบบหลัก คือเปอร์เซ็นต์ของยอดหลังส่วนลด เปอร์เซ็นต์ของราคาเต็ม เปอร์เซ็นต์หลังหักต้นทุน และเงินคงที่ต่อเคส ลองดูเคสเดียวกัน ฉีดฟิลเลอร์ราคา 12,000 บาท คลินิกลดให้ 2,000 บาท คนไข้จ่ายจริง 10,000 บาท ต้นทุนฟิลเลอร์ที่ใช้ 3,000 บาท หมอได้ค่ามือ 30% หรือ 1,500 บาทต่อเคส
แค่เปลี่ยนฐานที่ใช้คิด 30% ค่ามือของเคสเดียวกันก็ห่างกัน 1,500 บาท ระหว่าง 3,600 กับ 2,100 บาท สัญญาที่เขียนแค่ว่าค่ามือ 30% จึงไม่พอ ต้องเขียนด้วยว่า 30% ของยอดไหน
| กติกา | วิธีคิด | ค่ามือ |
|---|---|---|
| 30% ของยอดหลังส่วนลด | 10,000 × 30% | 3,000 บาท |
| 30% ของราคาเต็ม | 12,000 × 30% | 3,600 บาท |
| 30% หลังหักส่วนลดและต้นทุน | (10,000 − 3,000) × 30% | 2,100 บาท |
| เงินคงที่ต่อเคส | 1,500 บาท ไม่ว่าจะลดราคาเท่าไหร่ | 1,500 บาท |
ค่ามือแบบขั้นบันไดคิดยังไง
ค่ามือแบบขั้นบันไดคือให้อัตราสูงขึ้นเมื่อยอดของหมอในเดือนนั้นถึงเกณฑ์ เช่น ยอด 100,000 บาทแรกได้ 20% ช่วงถัดไปถึง 200,000 บาทได้ 25% และส่วนที่เกิน 200,000 บาทได้ 30% หมอที่ทำยอดได้มากจึงได้ส่วนแบ่งมากขึ้น
ต้องตกลงให้ชัดว่าอัตราที่สูงขึ้นใช้กับยอดเฉพาะช่วงที่เกินเกณฑ์ หรือกับยอดทั้งเดือน สมมติหมอทำยอดเดือนนี้ 250,000 บาท ถ้าคิดแยกตามช่วงแบบตารางด้านล่างจะได้ 60,000 บาท ถ้าคิดทั้งก้อนที่ 30% จะได้ 75,000 บาท ต่างกัน 15,000 บาทในเดือนเดียว
อีกเรื่องคือยอดของเดือนนับจากบิลที่เก็บเงินได้แล้ว หรือนับจากบิลที่เปิดไว้ ถ้านับจากบิลที่เปิด หมออาจข้ามขั้นด้วยยอดที่คลินิกยังไม่ได้รับเงิน
| ช่วงยอดในเดือน | อัตรา | ค่ามือของช่วงนี้ |
|---|---|---|
| 100,000 บาทแรก | 20% | 20,000 บาท |
| 100,000 บาทถัดไป | 25% | 25,000 บาท |
| 50,000 บาทที่เกิน 200,000 | 30% | 15,000 บาท |
| รวม 250,000 บาท | เฉลี่ย 24% | 60,000 บาท |
คิดค่า DF จากยอดก่อนหรือหลังส่วนลด ต้องหักค่าวัสดุก่อนไหม
คิดจากยอดหลังส่วนลด คือเงินที่คนไข้จ่ายจริง ถ้าคิดจากราคาเต็ม คลินิกจ่ายค่ามือจากเงินที่ไม่เคยได้รับ ในตัวอย่างด้านบน ส่วนลด 2,000 บาททำให้จ่ายค่ามือเกิน 600 บาทในเคสเดียว ถ้าจัดโปรโมชันทั้งเดือน ตัวเลขนี้คูณด้วยจำนวนเคส ถ้าอยากแยกตามคนให้ส่วนลด เช่น ส่วนลดที่หมอให้เองหักจากค่ามือ แต่ส่วนลดจากโปรโมชันของคลินิกไม่หัก ก็ทำได้ แต่ต้องเขียนไว้ในสัญญา
บริการที่ต้นทุนวัสดุสูง เช่น ฟิลเลอร์ โบท็อกซ์ ร้อยไหม หรืองานทันตกรรมที่มีค่าแล็บ ควรตกลงว่าจะหักต้นทุนก่อนคิดเปอร์เซ็นต์หรือไม่ และหักด้วยตัวเลขไหน ราคาทุนต่อหน่วยที่ตั้งไว้ ต้นทุนวัสดุที่ใช้จริงในเคสนั้น หรือเปอร์เซ็นต์คงที่ของยอด สามแบบนี้ให้ตัวเลขไม่เท่ากัน
ค่ามือยังตั้งแยกได้ตามหมอและตามบริการ หมอแต่ละคนอาจได้อัตราไม่เท่ากัน และแต่ละบริการก็ใช้กติกาต่างกันได้ เช่น ค่าตรวจได้เงินคงที่ต่อครั้ง ส่วนหัตถการได้เปอร์เซ็นต์ พอกติกามีหลายชั้น ต้องเขียนด้วยว่าถ้ากติกาซ้อนกันให้ใช้ข้อไหน
ดูโปรแกรมคลินิกเสริมความงาม ที่คิดค่ามือและตามคอร์สในระบบเดียว
ค่า DF แพทย์ต้องหักภาษี ณ ที่จ่ายเท่าไหร่ ยื่นแบบไหน
ขึ้นกับว่าหมอทำงานกับคลินิกแบบไหน ไม่ได้ขึ้นกับว่าเรียกเงินก้อนนั้นว่าค่ามือหรือเงินเดือน ข้อหารือกรมสรรพากร กค 0702/1703 ลงวันที่ 4 มีนาคม 2553 แยกไว้ว่า ค่าตอบแทนจากการจ้างแรงงานเป็นเงินได้ตามมาตรา 40(1) ค่าตอบแทนจากหน้าที่หรือจากการรับทำงานให้เป็นเงินได้ตามมาตรา 40(2) และจะเป็นเงินได้จากวิชาชีพอิสระตามมาตรา 40(6) ได้ หมอต้องทำสัญญาขอใช้สถานที่และเครื่องมือของคลินิกเพื่อรักษาคนไข้ในนามตัวเอง และตกลงแบ่งค่ารักษาให้คลินิกเป็นลายลักษณ์อักษร ถึงคลินิกจะเป็นคนเก็บเงินแทนก็ตาม
ข้อหารือ กค 0811/4394 ลงวันที่ 23 พฤษภาคม 2545 ใช้หลักเดียวกันกับโรงพยาบาลเอกชน หมอที่มีสัญญาใช้สถานที่และแบ่งค่ารักษามีเงินได้ 40(6) ส่วนหมอจากข้างนอกที่ไม่มีสัญญา มารักษาเป็นครั้งคราว และได้ค่าตอบแทนตามงานที่ทำซึ่งไม่แน่นอน มีเงินได้ 40(2) สิ่งที่ชี้ขาดจึงเป็นสัญญา ไม่ใช่ชื่อเรียก
เงินได้แต่ละประเภทหักต่างกัน 40(1) และ 40(2) หักตามมาตรา 50(1) วิธีคือคำนวณเงินได้เสมือนจ่ายทั้งปี หักค่าใช้จ่ายและค่าลดหย่อนของหมอคนนั้น แล้วใช้อัตราภาษีเงินได้บุคคลธรรมดา จึงไม่มีอัตราคงที่ และยื่นด้วยแบบ ภ.ง.ด.1 ข้อหารือ กค 0702/5760 ลงวันที่ 6 กันยายน 2560 ย้ำว่ากรณี 40(2) ผู้จ่ายต้องคำนวณหักทุกครั้งที่จ่าย ส่วน 40(6) ที่จ่ายโดยบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น คำสั่งกรมสรรพากรที่ ท.ป.4/2528 ข้อ 7 ให้หักไว้ 3% และยื่นด้วยแบบ ภ.ง.ด.3 ถ้าหมอรับเงินผ่านบริษัทของตัวเอง ผู้รับเงินเป็นนิติบุคคล ภาษีที่หักไว้ 3% ยื่นด้วยแบบ ภ.ง.ด.53 แทน
ทั้งสามแบบต้องยื่นพร้อมนำส่งภาษีภายใน 7 วันนับจากวันสิ้นเดือนที่จ่ายเงิน และออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้หมอ ถ้าไม่ได้หักหรือหักไม่ครบ คลินิกต้องรับผิดร่วมกับหมอในภาษีส่วนนั้น ตามคู่มือการหักภาษี ณ ที่จ่ายของกรมสรรพากร
| หมอทำงานกับคลินิกแบบไหน | ประเภทเงินได้ | หักภาษียังไง |
|---|---|---|
| ลูกจ้างของคลินิก รับเงินเดือนหรือค่ามือในฐานะลูกจ้าง | มาตรา 40(1) | คำนวณแบบเงินเดือนตามมาตรา 50(1) ยื่น ภ.ง.ด.1 |
| หมอจากข้างนอก มาเป็นครั้งคราว รับค่าตอบแทนตามงาน ไม่มีสัญญาใช้สถานที่ | มาตรา 40(2) | คำนวณตามมาตรา 50(1) ทุกครั้งที่จ่าย ยื่น ภ.ง.ด.1 |
| หมอมีสัญญาใช้สถานที่ของคลินิกในนามตัวเอง และแบ่งค่ารักษาเป็นลายลักษณ์อักษร | มาตรา 40(6) | หัก 3% ยื่น ภ.ง.ด.3 |
| หมอรับเงินผ่านบริษัทของตัวเอง | 40(6) ผู้รับเป็นบริษัท | หัก 3% ยื่น ภ.ง.ด.53 |
ที่มา
- ข้อหารือ กค 0702/1703 (4 มีนาคม 2553) เงินได้ของแพทย์ตามมาตรา 40(1) 40(2) และ 40(6)
- ข้อหารือ กค 0811/4394 (23 พฤษภาคม 2545) แพทย์ในโรงพยาบาลเอกชน 40(6) กับ 40(2)
- ข้อหารือ กค 0702/5760 (6 กันยายน 2560) หักภาษี 40(2) ตามมาตรา 50(1) ทุกครั้งที่จ่าย
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 ข้อ 7 หัก 3% จากเงินได้วิชาชีพอิสระ
- ประมวลรัษฎากร มาตรา 40 และมาตรา 50
- แบบ ภ.ง.ด.1 และคำชี้แจงวิธีคำนวณภาษีเงินได้ 40(1) 40(2)
- คู่มือการหักภาษี ณ ที่จ่าย กรณีนำส่งด้วยแบบ ภ.ง.ด.3 และ ภ.ง.ด.53
หัก 3% จากค่ามือหรือจากค่ารักษาทั้งจำนวน และกรณีที่ต้องถามนักบัญชี
ยังไม่มีข้อหารือที่เราพบตอบตรงๆ ข้อหารือ กค 0702/1703 และ กค 0702/5760 ระบุว่าถ้าเป็นเงินได้ 40(6) เงินได้ของหมอคือค่ารักษาทั้งจำนวนที่เก็บจากคนไข้ ไม่ใช่เฉพาะส่วนที่เหลือหลังแบ่งให้คลินิก แต่ไม่ได้บอกว่าคลินิกต้องหัก 3% จากยอดไหน ในข้อหารือ กค 0811/4394 โรงพยาบาลหัก 3% จากค่าตอบแทนที่จ่ายให้แพทย์ และคำวินิจฉัยก็ไม่ได้ทักเรื่องฐานที่ใช้หัก เครื่องคำนวณด้านบนจึงหักจากค่ามือที่จ่ายจริง แล้วแสดงตัวเลขอีกชุดที่หักจากค่ารักษาทั้งจำนวนไว้ให้นักบัญชีของคุณเลือก
ถ้าคลินิกเป็นของบุคคลธรรมดา คำสั่ง ท.ป.4/2528 ข้อ 7 ไม่ครอบคลุม เพราะข้อนี้ใช้กับผู้จ่ายที่เป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น ส่วนการหักตามมาตรา 50(1) สำหรับเงินได้ 40(1) และ 40(2) คำชี้แจงในแบบ ภ.ง.ด.1 ระบุผู้จ่ายที่เป็นบุคคลไว้ด้วย คลินิกของบุคคลธรรมดาที่จ่ายค่ามือแบบ 40(6) จึงควรให้นักบัญชียืนยันว่ามีหน้าที่หักหรือไม่
ถ้าจ่ายผ่านระบบ e-Withholding Tax ของธนาคาร อัตรา 3% ลดเหลือ 1% คณะรัฐมนตรีเห็นชอบเมื่อ 16 มิถุนายน 2569 ให้ขยายมาตรการนี้ไปถึงเงินได้ที่จ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 ตามข่าวกรมสรรพากรที่ ปชส. 14/2569 ก่อนใช้อัตรานี้ ให้ธนาคารหรือนักบัญชียืนยันว่ารายการของคุณเข้าเงื่อนไข
จ่ายค่ามือผิดบ่อยตรงไหน
ผิดบ่อยที่จังหวะเวลามากกว่าสูตร คือจ่ายค่ามือก่อนเงินเข้า หรือคืนเงินคนไข้ไปแล้วแต่ค่ามือไม่ขยับตาม ตรวจรายการเหล่านี้ก่อนจ่ายรอบแรก
ถ้าจ่ายค่ามือจากบิลที่คนไข้ผ่อนหรือค้างจ่าย แล้วคนไข้ไม่จ่ายส่วนที่เหลือ คลินิกเสียทั้งค่าบริการและค่ามือ ให้เขียนในสัญญาว่าจ่ายเมื่อเก็บเงินครบหรือตามสัดส่วนที่เก็บได้ คิดจากราคาเต็มทั้งที่ให้ส่วนลด ในตัวอย่างด้านบนทำให้จ่ายเกิน 600 บาทต่อเคส ส่วนการคืนเงินคนไข้ ให้ตกลงไว้ก่อนว่าหักค่ามือคืนทั้งหมดหรือตามสัดส่วนที่คืน
คอร์สที่ขายวันนี้แต่ทำทีหลัง ถ้าไม่เลือกให้ชัด อาจจ่ายซ้ำสองจังหวะ หรือจ่ายให้หมอที่ขายทั้งที่อีกคนเป็นคนทำ และถ้าคนไข้เลิกกลางคอร์ส ต้องรู้ว่าครั้งที่ยังไม่ได้ทำจ่ายค่ามือไปแล้วหรือยัง หมอลูกจ้างและหมอที่มีเงินได้ 40(2) ต้องคำนวณตามมาตรา 50(1) และยื่น ภ.ง.ด.1 ไม่ใช่หัก 3% การปัดภาษีรายเคสแล้วค่อยรวม กับรวมทั้งรอบแล้วค่อยคิด อาจต่างกันหลักสตางค์ และถ้านำส่งภาษีช้า คู่มือของกรมสรรพากรระบุเงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ต้องนำส่ง
พลาดบ่อย
- จ่ายจากบิลที่คนไข้ยังจ่ายไม่ครบ
- คิดจากราคาเต็มทั้งที่ให้ส่วนลด
- คืนเงินคนไข้แต่ไม่ดึงค่ามือคืน
- หัก 3% กับหมอทุกคนเหมือนกัน
- จ่ายค่ามือคอร์สทั้งตอนขายและตอนทำ
- ปัดเศษภาษีคนละแบบในแต่ละรอบ
ควรทำ
- จ่ายเมื่อเก็บเงินครบ หรือตามสัดส่วนที่เก็บได้
- คิดจากยอดหลังส่วนลด
- หักคืนในรอบจ่ายถัดไป
- หักตามประเภทเงินได้ของหมอแต่ละคน
- เลือกจ่ายตอนขายหรือทุกครั้งที่ทำ อย่างใดอย่างหนึ่ง
- ใช้วิธีปัดเศษเดียว ให้ตรงกับหนังสือรับรอง
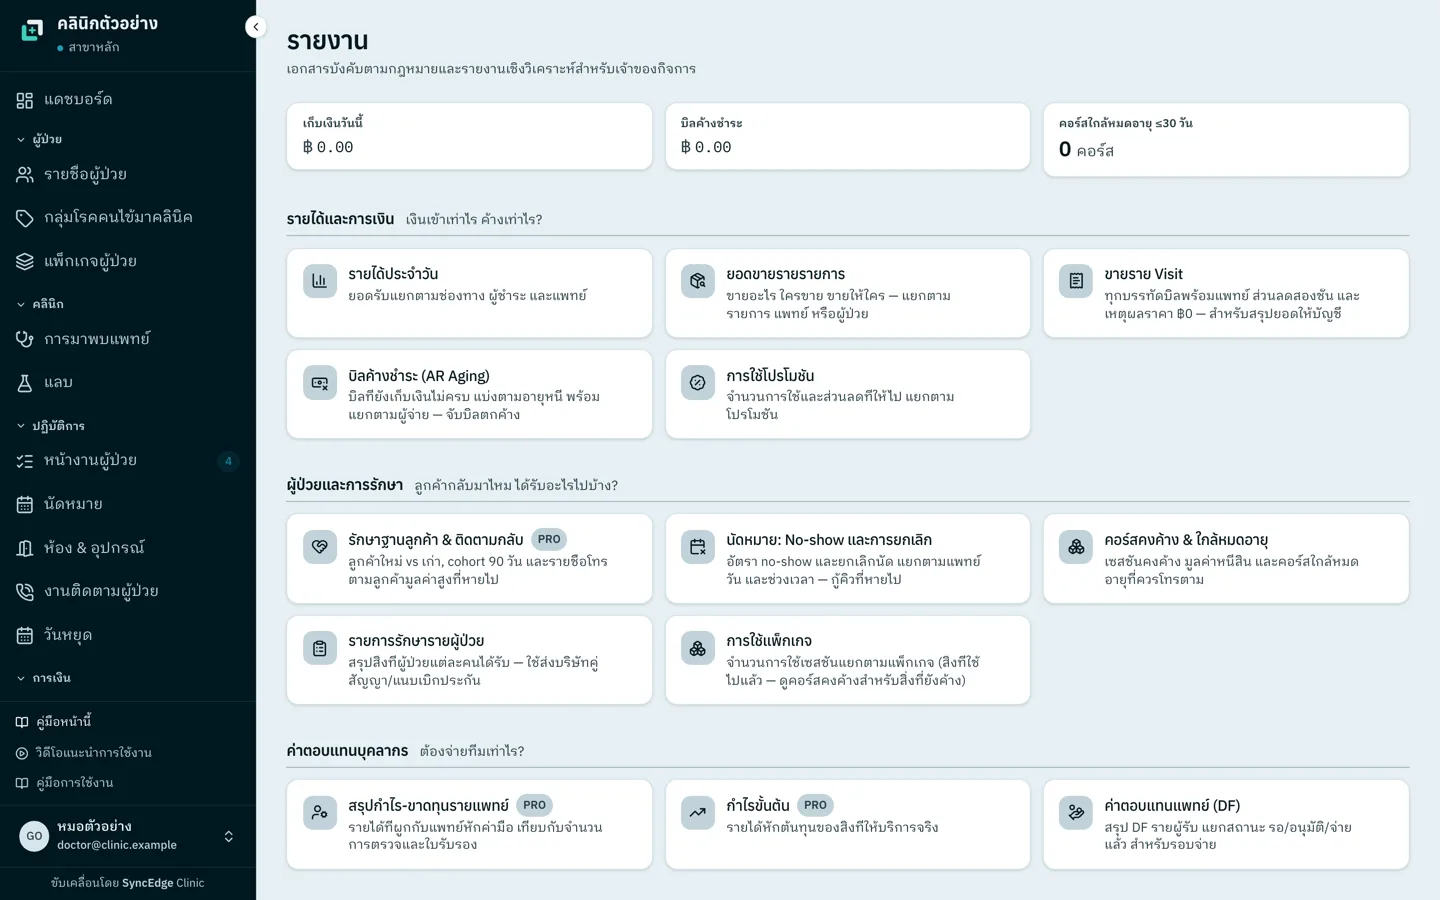
SyncEdge Clinic คิดค่ามือให้ยังไง
SyncEdge Clinic คิดค่ามือจากบิลที่ชำระแล้วให้อัตโนมัติ ค่ามือแบบเปอร์เซ็นต์หรือเงินคงที่มีทุกแพ็กเกจ เริ่มที่ Solo เดือนละ ฿990 รวม VAT แล้ว สำหรับผู้ใช้ 8 คน 1 สาขา ส่วนขั้นบันได หัก ณ ที่จ่าย และรอบจ่ายแบบอนุมัติ อยู่ใน Starter เดือนละ ฿2,490 สำหรับผู้ใช้ 20 คน 1 สาขา
ตั้งกติกาได้ทั้งต่อหมอ ต่อหมวดบริการ หรือต่อบริการ เลือกได้ว่าเป็นเปอร์เซ็นต์หรือเงินคงที่ ตั้งแต่ Starter เลือกขั้นบันไดได้ด้วย ขั้นบันไดคิดจากยอดของบิลนั้นหรือยอดสะสมของหมอในเดือนก็ได้ ถ้าใช้ยอดสะสม บิลที่ทำให้ยอดข้ามขั้นได้อัตราขั้นใหม่ทั้งบิล และระบบไม่ย้อนไปคิดบิลก่อนหน้าใหม่ ค่าเริ่มต้นคิดจากยอดหลังส่วนลด และใน Starter หักต้นทุนวัสดุก่อนคิดได้ ถ้ากติกาซ้อนกัน ระบบใช้ข้อที่ตั้งลำดับไว้สูงกว่า ส่วนกติกาที่ซ้อนกันในลำดับเดียวกัน ระบบไม่ให้บันทึก
ระบบคิดค่ามือเมื่อบิลชำระครบเท่านั้น บิลที่จ่ายไม่ครบยังไม่เกิดค่ามือ คืนเงินคนไข้แล้วระบบสร้างรายการหักค่ามือคืนให้เอง คอร์สตั้งได้ว่าจ่ายค่าขายตอนขาย และจ่ายค่ามือทุกครั้งที่ตัดคอร์ส
ใน Starter ภาษีหัก ณ ที่จ่ายหักจากค่ามือตามอัตราที่ตั้งไว้รายหมอ ค่าเริ่มต้น 3% แล้วรวมเป็นรอบจ่ายที่ผ่านสามสถานะ ร่าง อนุมัติ และจ่ายแล้ว รายการปรับยอดด้วยมือต้องมีอีกคนอนุมัติ แต่ละรอบออกหนังสือรับรองการหักภาษี ณ ที่จ่ายเป็น PDF ให้หมอได้
สิ่งที่ยังไม่ทำ ระบบหักภาษีในอัตราคงที่ต่อหมอ จึงยังไม่คำนวณภาษีแบบเงินเดือนตามมาตรา 50(1) ให้หมอลูกจ้างหรือหมอที่มีเงินได้ 40(2) และยังไม่สร้างแบบ ภ.ง.ด.1 ภ.ง.ด.53 หรือไฟล์ยื่น ภ.ง.ด.3 รายเดือนของค่ามือ รายงานค่ามือรายหมอมียอดค่ามือ ภาษีที่หัก และยอดสุทธิให้นักบัญชีใช้ยื่นแบบต่อได้
สมัครเองได้ที่ clinic.syncedge.tech/register ทดลองใช้ฟรี 2 เดือน ไม่ต้องใช้บัตรเครดิต แล้วตั้งกติกาค่ามือของคลินิกคุณ ลองกับบิลจริงได้ก่อนตัดสินใจ ถ้าต้องหัก ณ ที่จ่ายหรือใช้ขั้นบันได ให้เลือก Starter ตอนสมัคร
ก่อนจ่ายค่ามือรอบแรก ตกลงเรื่องเหล่านี้เป็นลายลักษณ์อักษร
- หมอแต่ละคนทำงานกับคลินิกแบบไหน เป็นลูกจ้าง มาเป็นครั้งคราว หรือใช้สถานที่ในนามตัวเอง
- ค่ามือคิดจากยอดไหน ราคาเต็ม ยอดหลังส่วนลด หรือยอดหลังหักต้นทุน
- อัตราของแต่ละบริการ และถ้ากติกาซ้อนกันให้ใช้ข้อไหน
- ขั้นบันไดคิดแยกตามช่วงหรือทั้งก้อน และนับยอดจากบิลที่เก็บเงินแล้วเท่านั้น
- จ่ายค่ามือเมื่อเก็บเงินครบ และถ้าคืนเงินคนไข้ หักค่ามือคืนในรอบไหน
- คอร์สจ่ายค่ามือตอนขาย หรือทุกครั้งที่ทำ
- อัตราหัก ณ ที่จ่าย แบบที่ยื่น และวันจ่ายรอบ ให้ทันนำส่งภาษีภายใน 7 วันหลังสิ้นเดือน
คำถามที่พบบ่อย
ค่า DF แพทย์ ย่อมาจากอะไร
DF ย่อมาจาก Doctor Fee หรือค่ามือ คือเงินที่คลินิกจ่ายให้หมอตามงานที่ทำจริง เช่น ต่อการตรวจ ต่อหัตถการ หรือเป็นเปอร์เซ็นต์ของค่ารักษา ต่างจากเงินเดือนที่จ่ายเท่ากันทุกเดือน อัตราเป็นเรื่องที่คลินิกกับหมอตกลงกันในสัญญา
ค่า DF คิดจากยอดก่อนหรือหลังส่วนลด
ควรคิดจากยอดหลังส่วนลด เพราะเป็นเงินที่คลินิกได้รับจริง เคส 12,000 บาทที่ลด 2,000 บาท ค่ามือ 30% จากยอดหลังส่วนลดคือ 3,000 บาท ถ้าคิดจากราคาเต็มจะเป็น 3,600 บาท ถ้าบริการมีต้นทุนวัสดุสูง ให้ตกลงด้วยว่าหักต้นทุนก่อนคิดหรือไม่
ค่ามือแพทย์ต้องหักภาษี ณ ที่จ่ายกี่เปอร์เซ็นต์
ถ้าหมอใช้สถานที่ของคลินิกในนามตัวเองตามสัญญาแบ่งค่ารักษา เป็นเงินได้ 40(6) คลินิกที่เป็นบริษัทหัก 3% ตามคำสั่งกรมสรรพากรที่ ท.ป.4/2528 ข้อ 7 ค่ามือ 3,000 บาทจึงหัก 90 บาท ถ้าหมอเป็นลูกจ้าง (40(1)) หรือรับค่าตอบแทนตามงานโดยไม่มีสัญญาแบบนั้น (40(2)) ไม่มีอัตราคงที่ ต้องคำนวณแบบเงินเดือนตามมาตรา 50(1)
ค่ามือหมอยื่น ภ.ง.ด.1 ภ.ง.ด.3 หรือ ภ.ง.ด.53
เงินได้ 40(1) และ 40(2) ยื่น ภ.ง.ด.1 เงินได้ 40(6) ที่จ่ายให้หมอซึ่งเป็นบุคคลยื่น ภ.ง.ด.3 ถ้าหมอรับเงินผ่านบริษัทของตัวเองยื่น ภ.ง.ด.53 ทุกแบบต้องยื่นพร้อมนำส่งภาษีภายใน 7 วันนับจากสิ้นเดือนที่จ่ายเงิน
จ่ายค่ามือผ่าน e-Withholding Tax หักแค่ 1% ได้ไหม
ได้ ตามมาตรการที่คณะรัฐมนตรีเห็นชอบเมื่อ 16 มิถุนายน 2569 เงินที่จ่ายผ่าน e-Withholding Tax ตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 หัก 1% แทน 3% ค่ามือ 3,000 บาทจึงหัก 30 บาทแทน 90 บาท ก่อนใช้ ให้ธนาคารหรือนักบัญชียืนยันว่ารายการของคุณเข้าเงื่อนไข
ค่ามือคลินิกความงามกับค่ามือหมอฟัน คิดต่างกันยังไง
หลักคิดเหมือนกัน แต่เรื่องที่ต้องตกลงต่างกัน คลินิกความงามมีคอร์สและวัสดุราคาสูง เช่น ฟิลเลอร์ โบท็อกซ์ จึงต้องตกลงว่าหักต้นทุนก่อนคิดไหม และจ่ายค่ามือตอนขายคอร์สหรือตอนทำ คลินิกทันตกรรมมีค่าแล็บของงานบางประเภท จึงต้องตกลงว่าหักค่าแล็บก่อนคิดเปอร์เซ็นต์ไหม เรื่องภาษีใช้กติกาเดียวกันทั้งสองแบบ
มีโปรแกรมคำนวณค่ามือแพทย์ฟรีไหม
มี เครื่องคำนวณในหน้านี้ใช้ฟรี ไม่ต้องสมัคร คิดค่ามือแบบเปอร์เซ็นต์หรือเงินคงที่ พร้อมภาษีหัก ณ ที่จ่ายและยอดสุทธิของหมอทีละเคส ถ้าต้องการให้คิดจากทุกบิลที่จ่ายแล้ว SyncEdge Clinic ทำได้ตั้งแต่ Solo เดือนละ ฿990 รอบจ่ายและหนังสือรับรองการหักภาษีอยู่ใน Starter เดือนละ ฿2,490 รวม VAT แล้ว ทดลองใช้ฟรี 2 เดือน